中国政府收入从哪里来?
用数据解读中国的税收、土地出让收入、国有资本收益、社会保险基金、中央对地方转移支付和政府债务。
政府收入不只是税收,也不等于政府一年内可以支出的总额。理解中国财政体系,必须同时考察四本预算账、中央与地方之间的转移支付,以及经常性收入与债务融资之间的区别。
“政府的钱从哪里来?”这种说法便于普通读者理解,但政府不是企业,财政收入也不是经营利润。国家依法筹集资源,再通过预算将其重新配置到公共服务、社会保障、宏观调控和国家治理等领域。
截至 2026 年 7 月 22 日,财政部最新月度数据覆盖 1—5 月,国家统计局则已发布上半年宏观经济数据。本文结合 2025 年全年财政决算数据与 2026 年最新数据,解释政府收入的结构、质量与可持续性。
关键数据一览
| 指标 | 2025 年金额 | 同比 |
|---|---|---|
| 全国一般公共预算收入 | 21.60 万亿元 | -1.7% |
| 税收收入 | 17.64 万亿元 | +0.8% |
| 非税收入 | 3.97 万亿元 | -11.3% |
| 政府性基金预算收入 | 5.77 万亿元 | -7.0% |
| 土地出让收入 | 4.15 万亿元 | -14.7% |
| 国有资本经营预算收入 | 0.85 万亿元 | +25.8% |
| 社会保险基金预算收入 | 约 12.60 万亿元 | — |
1. 首先要正确定义“政府收入”
在中国财政新闻中,标题里的“全国财政收入”通常是指一般公共预算收入。这是最常被引用的口径,因为它涵盖用于支持广泛公共服务的税收与非税收入。但它并不是政府收入体系的全部。中国还有政府性基金预算、国有资本经营预算和社会保险基金预算。
同样重要的是,要区分当期收入、可用财力与融资。政府一年的支出可以高于当期收入,因为它还可以动用结转结余、预算稳定调节基金、其他预算账户调入资金和政府债券。这些来源扩大了支出空间,但经济含义与可持续性并不相同。
税收和常规非税收入属于当期收入;结转和调入资金增加当年可用资源;债券则把未来财政资源提前到当下使用,同时形成偿还义务。把三者混在一起,会扭曲对财政能力的判断。
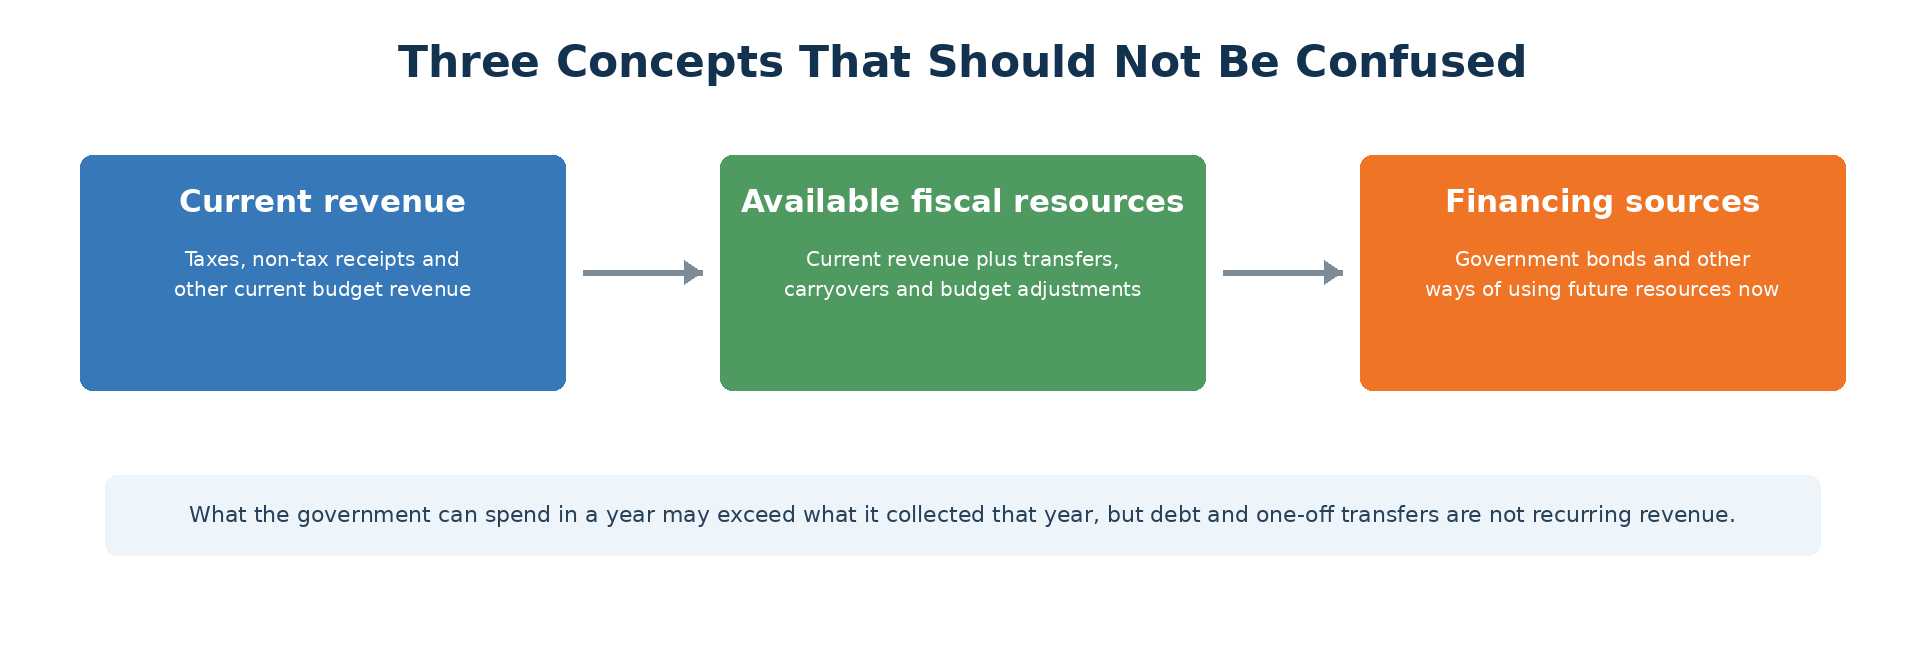 图 1:当期收入、可用财政资源与融资是不同概念。
2. 政府收入分布在四本预算账中
中国政府预算体系主要包括四本账,每一本都有不同的收入基础和用途。
一般公共预算是核心账户。它主要由税收和非税收入提供资金,用于政府运转、教育、科技、社会保障、医疗卫生、公共安全、国防、农业以及许多其他公共职能。2025 年收入达到 21.60 万亿元。
政府性基金预算以专款专用的收入与支出为基础,其中地方最重要的项目是国有土地使用权出让收入。2025 年,全国政府性基金预算收入为 5.77 万亿元,其中土地出让收入 4.15 万亿元。
国有资本经营预算记录国家作为公共资本所有者取得的回报,包括利润上缴、股息红利和产权转让收入。2025 年收入为 8547 亿元。
社会保险基金预算涵盖养老、医疗、失业和工伤保险缴费,财政补贴及相关待遇支出。2025 年收入约 12.60 万亿元,但这些资金专门用于社会保险,不能视为可自由支配的一般收入池。
四本账之间还存在资金调拨。例如,国有资本经营预算收入可调入一般公共预算,而一般公共预算又会补贴社会保险基金。如果不剔除这些往来、直接把四项总额相加,就会造成重复计算,并夸大可自由支配收入的规模。
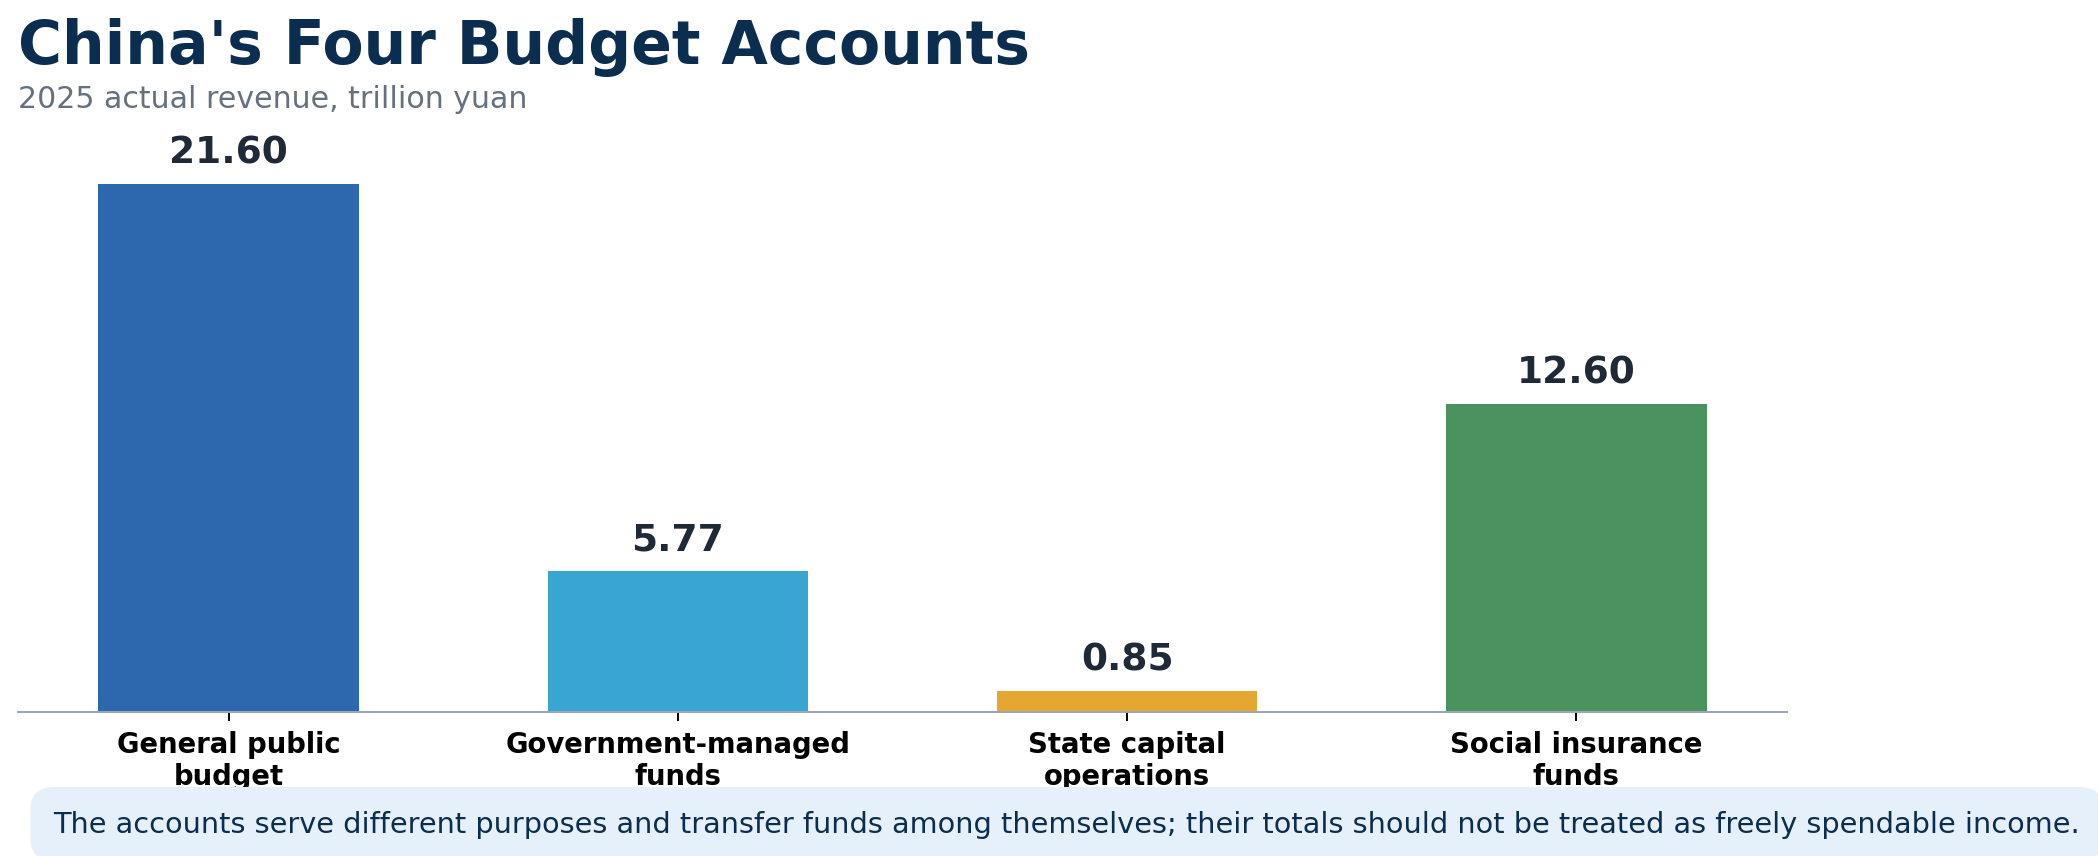 图 2:2025 年中国四本预算账的收入。来源:财政部。
3. 税收仍是主要预算的核心
2025 年,全国一般公共预算收入 21.6045 万亿元,下降 1.7%;其中税收收入 17.6363 万亿元,增长 0.8%;非税收入 3.9682 万亿元,下降 11.3%。因此,税收约占主要预算收入的 81.6%。
税收的重要性不仅在于规模,也在于其可持续、反复产生的基础。生产、消费、利润、工资和财产交易会持续带来税收。相比之下,一些非税收入来自资产处置、资源出让或一次性利润上缴,未必能够重复出现。
不过,税收收入并非机械地保持稳定。增值税会受到销售额、价格和进项抵扣影响;企业所得税取决于利润和税收优惠;个人所得税受工资、经营所得和资本市场活动影响;房地产相关税收则取决于交易和价格。因此,财政收入是经济活动与政策设计共同作用的结果。
4. 四大税种构成税制骨架
2025 年,国内增值税收入 6.89 万亿元,企业所得税 4.13 万亿元,国内消费税 1.69 万亿元,个人所得税 1.62 万亿元。四项合计约占税收总收入的 81.3%。
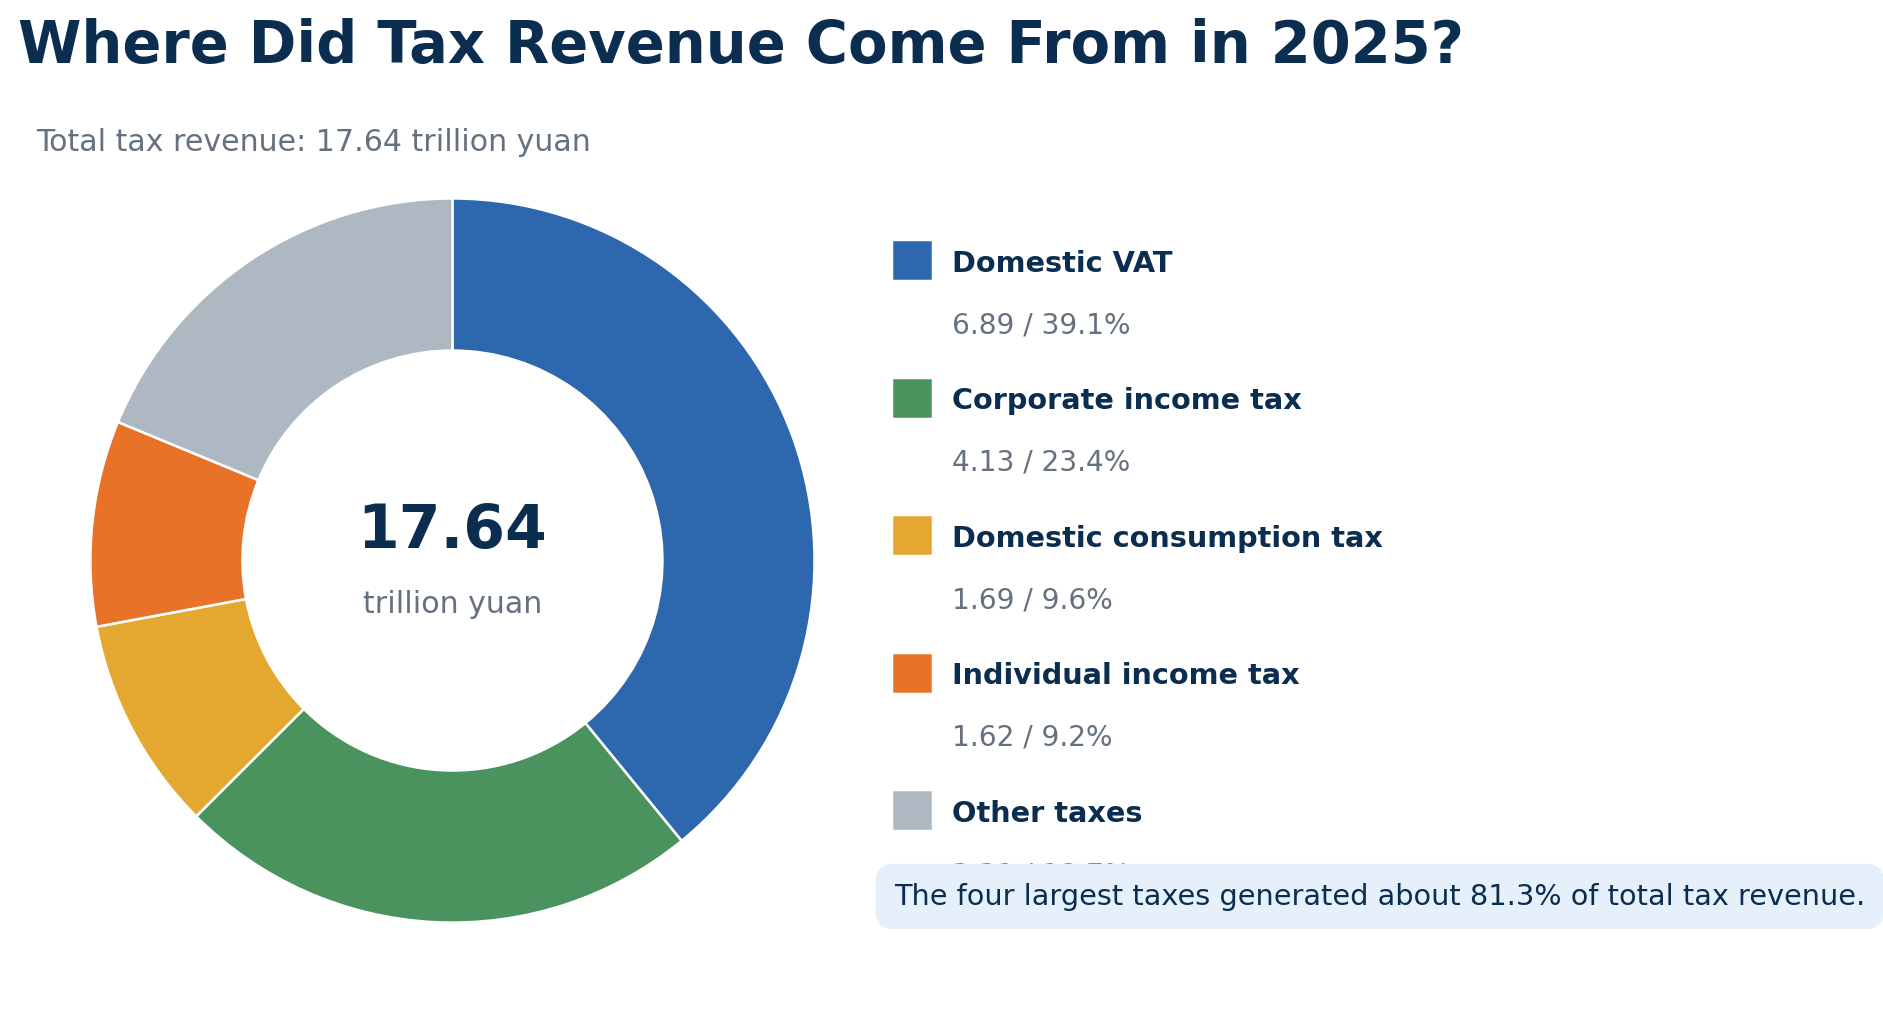 图 3:2025 年主要税收收入结构。来源:财政部。
4.1 增值税:最大税种,也是观察名义经济的窗口
增值税针对商品和服务销售过程中的增值额征收。企业在销售时计提销项税额,并抵扣采购商品、设备和服务时支付且符合条件的进项税额。
2025 年,国内增值税收入增长 3.4%,达到 6.8947 万亿元;2026 年 1—5 月同比增长 6.2%。增值税受到交易规模、价格、进项抵扣链条、留抵退税和出口退税等因素影响,因此它与名义经济活动的联系比与实际 GDP 单一指标的联系更紧密。
如果产量增长但价格下跌,销售额与增值税可能增长缓慢;如果价格上涨,即便实际销量变化不大,税基也可能扩大。因此,分析增值税时,应始终同时观察实际增长和价格指标。
4.2 企业所得税:销售收入不等于利润
企业所得税以应纳税所得额而非营业总收入为基础。销售额相近的企业,因成本、利润率、以前年度亏损结转和税收优惠不同,缴纳的税款可能相差很大。
2025 年企业所得税收入为 4.1304 万亿元,增长 1%;2026 年 1—5 月为 2.188 万亿元,仅增长 0.2%。同期增值税增长快得多。这并不能证明企业普遍没有盈利,但确实说明,与交易相关的税基增强,并未按同等比例转化为应税利润。
研发费用加计扣除、高新技术企业和小微企业优惠税率、加速折旧以及亏损抵扣,都可能减少当期企业所得税,同时支持投资和现金流。企业所得税既反映盈利能力,也反映产业与创新政策的实施情况。
4.3 个人所得税不只是“工资税”
中国个人所得税制度覆盖工资薪金、劳务报酬、稿酬、特许权使用费、经营所得、利息与股息红利、财产租赁、财产转让以及偶然所得。
2025 年,个人所得税收入增长 11.5%,达到 1.6187 万亿元。财政部表示,工资性收入提高,以及股权转让和股息红利所得更加活跃,共同推动了增长。2026 年 1—5 月,个人所得税收入又增长 12.2%。
不能由此自动推断普通工薪族的税负大幅上升。月度财政数据并未按收入来源拆分,因此,对于工资、经营所得或资本所得分别贡献了多少,结论仍须谨慎。
4.4 消费税:具有调节目的的选择性征税
消费税选择性地对烟、酒、成品油和汽车等产品征收。它不仅筹集收入,也用于抑制特定消费、节约资源和支持环境目标。
2025 年,国内消费税收入达到 1.6857 万亿元,增长 2%;但 2026 年 1—5 月下降 3.1%。消费税受销量、价格、税率和征收环节影响。把部分品目的征收环节向后移,并将部分收入划归地方,仍是重要改革方向。
5. 其他税种反映贸易、资本市场与房地产周期
进口环节增值税、进口消费税与关税会随贸易量和价格波动。出口退税不是收入,而是退还出口商此前负担的税款,并可能显著影响财政现金流。2025 年出口退税达到 2.1337 万亿元,增长 10.7%。
印花税覆盖合同、产权转移书据和证券交易。2025 年证券交易印花税增长 57.8%,2026 年 1—5 月增长 88.8%,显示市场成交活跃度大幅提高。不过,这一收入具有很强的周期性。
契税和土地增值税与房地产交易和开发高度相关。2025 年两者分别下降 14.1% 和 15.7%;2026 年 1—5 月又分别下降 14.8% 和 14.2%。这两项税都属于一般公共预算,说明房地产调整的影响不只体现在土地出让收入上。
房产税和城镇土地使用税更多与持有和使用环节相关,2025 年分别增长 10.8% 和 5.2%。因此,不同房地产相关税种可能朝不同方向变化,不能合并成一个笼统指标。
6. 非税收入很正常,但其构成很重要
非税收入包括行政事业性收费、罚没收入、国有资源有偿使用收入、公共资产出租和处置收入,以及其他专项收入。它是财政体系的正当组成部分,并不等同于随意收费。
关键问题在于可持续性。常规、依据规则征收的收入,与一次性资产出售或特殊上缴不同。2025 年全国非税收入下降 11.3%,主要是因为中央单位 2024 年的一次性专项上缴抬高了比较基数。
评估收入质量可以问三个问题:收入是否依法征收?是否依赖资产处置或异常上缴?明年能否再次出现?收入增长不一定代表财政更健康,下降也不一定意味着行政能力减弱。
7. 土地出让收入仍是地方财政状况的关键
土地出让收入计入政府性基金预算,而非一般公共预算。2025 年,国有土地使用权出让收入下降 14.7%,至 4.1518 万亿元,约占政府性基金预算总收入的 72%;2026 年 1—5 月又下降 28.7%。
这是总收入,不是地方政府的利润。征地、补偿、安置、土地前期开发、城市建设以及相关债务义务也需要资金。2025 年,与土地相关的政府性基金支出为 4.7120 万亿元。
房地产调整带来双重影响:土地出让减少,压低政府性基金预算收入;交易与开发走弱,又会压低一般公共预算中的契税、土地增值税及相关行业税收。因此,挑战并不只是少了一个现金来源。
地方财政要实现可持续转型,需要更稳定的税基、更完善的地方税体系、更清晰匹配的支出责任与转移支付,并减少对土地和债务驱动型城市开发的依赖。
8. 国有资本收益与社会保险缴费不同于税收
国有资本经营预算收入是政府作为所有者取得的回报。2025 年该项收入增长 25.8%,达到 8547 亿元;其中中央本级增长尤其明显,原因是对部分中央国有企业提高了收益收取比例。
国有企业不会上缴全部利润。它们需要保留部分资源,用于资本需求、战略投资、扩张和债务偿还。部分国有资本经营预算收入可以调入一般公共预算。
社会保险基金既接收用人单位与个人缴费,也接收财政补贴。2025 年收入约为 12.60 万亿元。由于其中包含一般公共预算补贴,直接把两本预算相加,会重复计算一部分政府资源。
评估企业和劳动者的总体负担时,社会保险缴费可能具有参考意义,但它与待遇之间的对应关系更明确,而且专门用于养老、医疗、失业和工伤待遇,并不等同于可自由支配的税收收入。
9. 中央收了多少,不等于中央花了多少
2025 年,中央一般公共预算收入为 9.3963 万亿元,地方一般公共预算本级收入为 12.2082 万亿元。支出方面,中央本级支出为 4.3034 万亿元,地方支出则达到 24.4361 万亿元,约占全国支出总额的 85%。
这是中国政府间财政体系的一个基本特征。收入在各级政府之间划分,而教育、医疗、社会保障、公共安全、城市服务和地方基础设施等大量事务由地方政府承担。
中央通过税收返还和转移支付,缩小纵向及地区间财力差距。2026 年中央预算安排对地方一般公共预算转移支付 10.415 万亿元。因此,地方财政能力取决于本级收入、转移支付、结转结余、预算调整和举债。
仅凭本级收入比较地区,可能产生误导。税基较小的地区可能获得大量转移支付,较富裕地区则可能为全国均等化作出更多贡献。可用资源、刚性支出义务和财政自给率,比单一收入数字更重要。
10. 赤字和债券不是收入,却决定财政规模
当计划支出超过当期收入和可用预算调节资金时,缺口就通过财政赤字和政府债务弥补。借款扩大当期财政能力,但也形成未来偿还本金和利息的义务。
2026 年,全国一般公共预算收入预计为 22.07 万亿元。加上其他预算调入资金和动用结转结余后,可用收入总量为 24.12 万亿元,而预算支出为 30.01 万亿元,由此形成 5.89 万亿元赤字。地方政府专项债券和超长期特别国债则主要通过政府性基金预算运作。
因此,必须分别分析当期收入、预算资源总量与融资能力。财政政策力度不仅取决于税收增长,还取决于赤字、债券发行、中央转移支付、存量资金使用和支出进度。
债务质量还取决于资金用途。借款支付日常运营费用,与借款建设能够形成资产和社会回报的长期公共基础设施并不相同。无论用途如何,举债主体、期限结构、利息负担和未来财政能力始终至关重要。
11. 2026 年 1—5 月:总量改善,内部明显分化
截至 2026 年 7 月 22 日,财政部最新月度财政数据覆盖 1—5 月。全国一般公共预算收入达到 10.0465 万亿元,增长 4%;其中税收收入增长 4.4%,非税收入增长 2.2%。
增长速度在年内逐步加快:1—2 月一般公共预算收入增长 0.7%,一季度增长 2.4%,1—4 月增长 3.5%,1—5 月增长 4%。税收收入增速高于非税收入,表明改善更多依靠可持续的税基,而非临时性非税收入。
不同项目表现不一。国内增值税增长 6.2%,个人所得税增长 12.2%,进口环节增值税和消费税增长 10.4%,证券交易印花税增长 88.8%;企业所得税仅增长 0.2%,国内消费税则下降 3.1%。
土地与房地产相关收入依然疲弱。土地出让收入下降 28.7%,契税下降 14.8%,土地增值税下降 14.2%。因此,一般公共预算的恢复尚未消除地方政府性基金预算面临的压力。
2026 年上半年,中国 GDP 增长 4.7%,其中第二季度增长 4.3%;价格也进入温和正增长区间。财政数据目前仍只覆盖五个月,不能与半年宏观数据逐项对应,但宏观背景对后续税收增长更为有利。
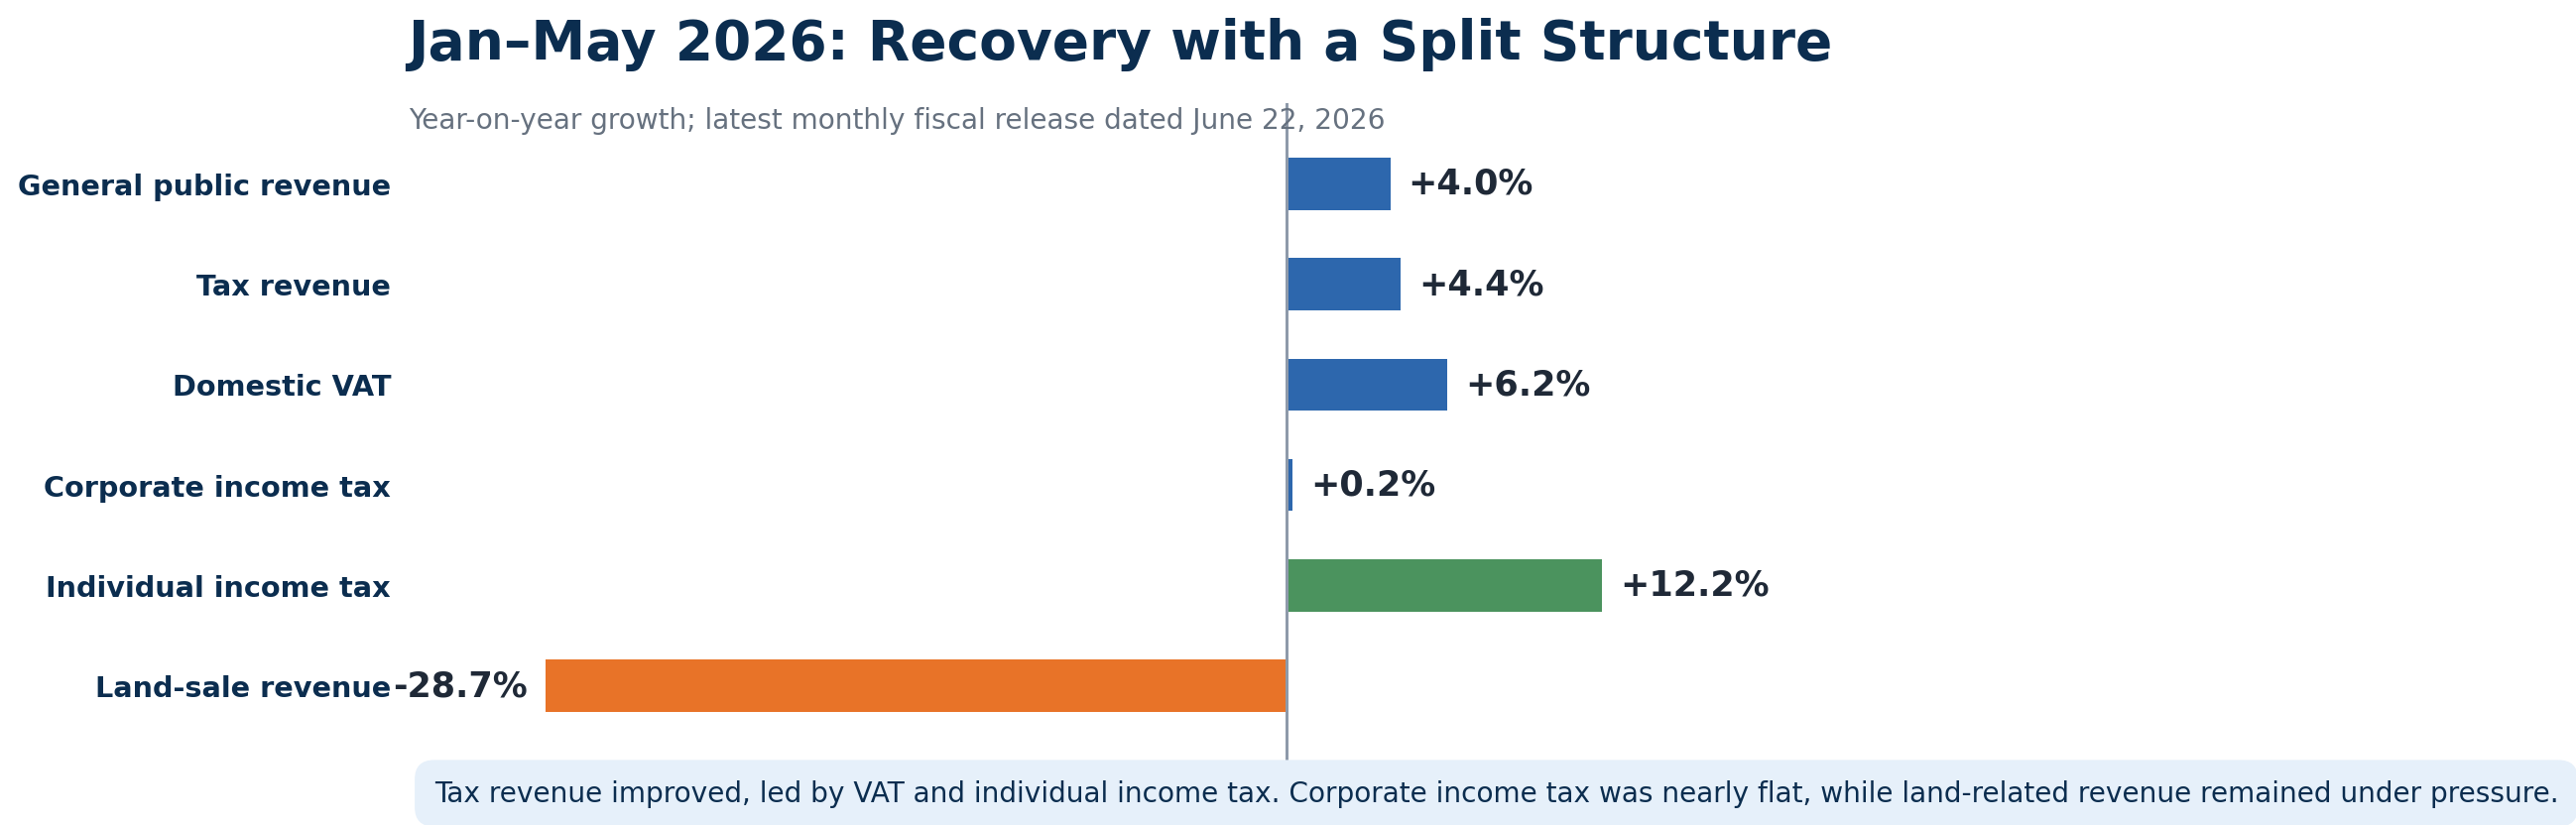 图 4:2026 年 1—5 月部分收入指标同比变化。来源:财政部。
12. 为什么 GDP 增长,财政收入却可能下降?
2025 年,中国 GDP 达到 140.19 万亿元,实际增长 5.0%,而全国一般公共预算收入下降 1.7%。认识到统计口径的差异后,这个表面矛盾就会消失。
实际 GDP 剔除了价格变化,而多数税收以现价销售额、收入、利润和交易额为基础。当价格偏低时,实际产出可以增长,名义税基却仍然疲弱。
GDP 衡量的是增加值,而不是企业利润。工资、利息、折旧和其他成本会影响增加值的分配,应税利润还会进一步受到亏损抵扣和税收优惠影响。
减税、研发费用扣除、增值税退税和出口退税可以在支持现金流及未来增长的同时,减少当期收入。房地产与土地市场变化也会同时影响多项税收和政府性基金收入。此外,一次性收入和基数效应也会干扰同比比较。
理解财政收入的最佳方式,是把它视为名义经济、利润、资产市场和政策选择的联合报告,而不是实际 GDP 的简单替代指标。
13. 阅读中国月度财政数据的六步法
第一,查看全国一般公共预算收入总额及其增速。
第二,区分税收和非税收入。强劲的税收增长通常更能反映可持续经济基础;非税收入大幅波动时,则需要调查一次性因素。
第三,对比增值税与企业所得税。前者更接近交易和名义经济,后者则反映应税利润。
第四,结合个人所得税、消费税和贸易环节税收,观察居民收入、特定消费及外部活动,但不要对单项数据过度解读。
第五,把契税、土地增值税和土地出让收入放在一起看。前两项属于一般公共预算,第三项属于政府性基金预算。
第六,把中央与地方、收入与支出、当期收入与债务融资联系起来。只有这样,才能判断财政政策的力度和可持续性。
结论:政府收入的本质是国家如何筹集资源
如果把财政收入简单理解成“政府赚了多少钱”,就会把税收、土地出让、国企收益、社会保险缴费和借款混进一个具有误导性的数字里。这些资源进入不同账户、服务不同目的,也伴随不同义务。
2025 年全年结果和 2026 年前五个月的数据表明,中国财政正在经历结构性转型。一般公共预算收入和税收收入有所改善,增值税、个人所得税和资本市场相关税收表现较强;企业所得税恢复较慢,房地产相关税收和土地出让收入则仍面临压力。
核心问题不只是如何增加征收,而是如何建立稳定税基、减少对土地和一次性收入的依赖、使地方财力与支出责任相匹配、改善公共资产回报、提高预算资金使用效率,并在支持增长、社会保障与债务可持续性之间取得平衡。
理解政府收入,就是理解国家如何动员经济资源,并将其转化为公共服务、宏观经济政策和长期发展。
检验收入质量的一个实用问题是:这些钱来自持续的生产、消费、利润与收入,还是高度依赖资产出售、资源出让、一次性上缴和不断升高的杠杆?
检验收入质量的一个实用问题: 这些钱来自持续的生产、消费、利润与收入,还是高度依赖资产出售、资源出让、一次性上缴和不断升高的杠杆?
来源与说明
- 财政部,2025 年财政收支情况,2026 年 1 月 30 日。
- 财政部,2026 年 1—5 月财政收支情况,2026 年 6 月 22 日。
- 财政部,关于 2025 年中央和地方预算执行情况与 2026 年中央和地方预算草案的报告。
- 国家统计局,2025 年国民经济和社会发展统计公报。
- 国家统计局,2026 年上半年国民经济运行情况,2026 年 7 月 15 日。
会计说明:四本预算账之间存在资金调拨,因此其总额不能直接相加。政府债券属于融资来源,而不是普通当期收入。本文比例依据官方数据计算,可能因四舍五入而略有差异。